Cómo armar un caso de negocio de ERP que pueda defender ante el consejo de administración
Al elegir un ERP y un plan de implementación para su empresa, es posible que usted confíe en su finalista, en su enfoque, en su calendario y en su costo. Pero eso no basta: todavía tiene que convencer al consejo de administración. Para lograrlo, necesita un expediente de información claro y conciso que le demuestre que usted analizó todos los aspectos de la transformación y que, cuando le pregunten por su elección, usted es el experto técnico a quien pueden confiarle su inversión.
Para ello, su presentación debe incluir tres entregables:
- Un registro de riesgos que nombre cada riesgo relevante y a la persona que lo acepta
- Un cuadro con los puntos de decisión en los que el proyecto puede detenerse según criterios acordados de antemano
- Un resumen de inversión que ayude al consejo a entender el costo y el retorno de inversión (ROI).
Estos tres componentes de su presentación son clave para que el consejo decida y, por lo tanto, esenciales para prepararse para la reunión. En este artículo explicamos qué es cada uno y cómo elaborarlo.
La decisión tiene que sostenerse cuando el consejo pregunte por qué
El consejo de administración aprueba el presupuesto, pero eso no es lo único que considera. Necesitará una idea clara del tiempo de implementación y de qué tanto afectará el proceso a la operación. Además, querrá tener la certeza de que su elección es la adecuada: nadie quiere vivir con el ERP equivocado. Peor aún, es casi impensable tener esta misma conversación un año después, al darse cuenta de que no pueden vivir con la gran decisión que tomaron la vez anterior.
El consejo rara vez participa en todo el proceso de descubrimiento que justificó la elección. Por eso, la pregunta que llega meses después es sencilla: ¿con qué fundamento estamos comprometiendo capital y recursos, y quién se hace responsable hasta el final (y se asegura de que no haya desviaciones)?
Una decisión de ERP defendible toma en cuenta todo esto mucho antes de que se firme el cheque, a menudo incluso antes de la primera conversación con el consejo. Define los riesgos conocidos, los puntos en los que el trabajo puede detenerse y las cifras que el consejo va a evaluar. La mayor parte de este trabajo ocurre durante la fase de descubrimiento e inmediatamente después, es decir, el trabajo con el proveedor que produce el plan y el modelo de precios. Sin embargo, hay aspectos clave de la decisión de compra que conviene entender incluso antes de empezar a investigar opciones, porque ayudarán a que su presentación supere el escrutinio del consejo.
Asegúrese de que su plan incluya un punto de decisión de ERP
Un punto de decisión de ERP es una serie de puntos de control, acordados antes de que inicie el proyecto, en los que el trabajo continúa solo si se cumplen criterios definidos para seguir o detenerse y una persona designada firma la decisión. No debe confundirse con una junta de seguimiento. Un punto de decisión plantea una pregunta concreta: ¿debemos seguir avanzando? La respuesta es simplemente sí o no. Una implementación de ERP incluye una serie de puntos de decisión, así que usted se preguntará varias veces si está listo para pasar a la siguiente fase de la implementación.
Los puntos de decisión son más importantes en torno al enunciado de trabajo (SOW) que su socio de implementación se compromete a entregar. Cuando es vago, la brecha entre lo que se supuso y lo que se construye suele terminar en una orden de cambio, que eleva los costos y agrega retrasos. Si se acumulan demasiadas, la implementación puede volverse una pesadilla. Lo mejor es establecer los puntos de decisión desde el inicio y contrastarlos con el SOW antes de firmar. Es una excelente forma de asegurarse de que usted y su socio tengan claro el alcance. De hecho, hablar de los puntos de decisión suele adelantar preguntas importantes, lo que reduce las sorpresas más adelante.
La secuencia de puntos de decisión va del caso de negocio a la salida en vivo
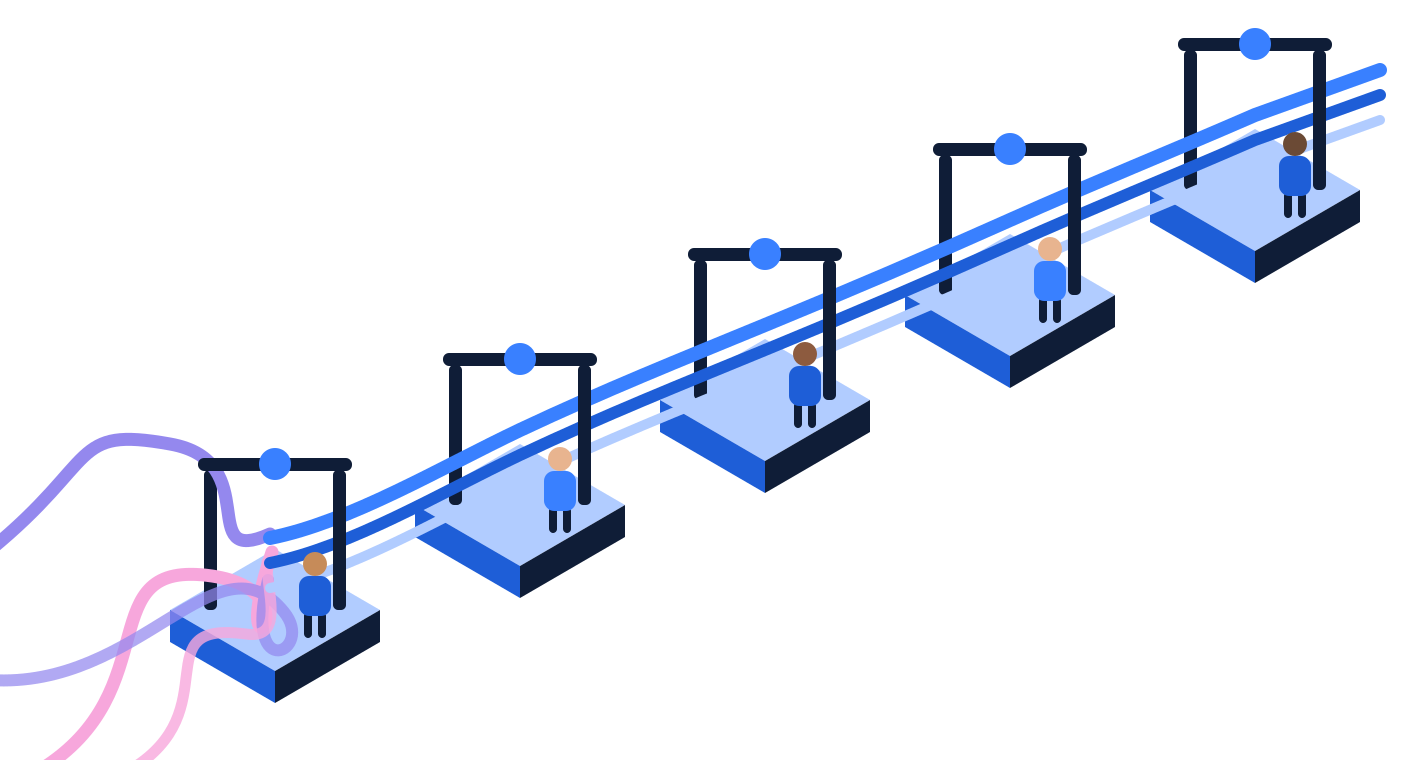
Los puntos de decisión forman una secuencia, y en cada uno la persona adecuada firma una decisión antes de que comience la siguiente fase de gasto. En la tabla siguiente presentamos una secuencia típica de puntos de decisión y quién suele aprobar la decisión de seguir o detenerse. Úsela para construir su propio punto de decisión.
| Punto de decisión | Qué debe cumplirse para avanzar | Decisión: seguir o detenerse | Quién aprueba |
|---|---|---|---|
| Caso de negocio | El resumen de inversión y el registro de riesgos existen, y el consejo ya los leyó | Aprobar el gasto o devolverlo | Consejo o patrocinador |
| Alcance | El enunciado de trabajo coincide con el alcance del Blueprint, con los detonantes de órdenes de cambio identificados | Firmar el SOW o renegociar | Patrocinador ejecutivo |
| Diseño | Los procesos rediseñados se aprueban antes de iniciar cualquier configuración | Construir o rediseñar | Dueños de proceso |
| Datos | Los datos están lo bastante limpios para migrarse y se conocen las brechas | Migrar o corregir primero | Responsable de los datos |
| Salida en vivo | Se aprobaron las pruebas de aceptación de usuario y el negocio puede operar desde el primer día | Hacer el corte o esperar | Comité directivo |
Un registro de riesgos de ERP nombra cada riesgo relevante, a su responsable y a quien lo acepta
Junto con el punto de decisión de ERP, un registro de riesgos de ERP es un documento vivo que enumera cada riesgo relevante para la implementación, su probabilidad e impacto, la mitigación prevista y la persona responsable. Los riesgos que no pueden eliminarse por completo son los riesgos residuales, y el registro nombra a la persona responsable de cada uno.
Al nombrar a un responsable para cada riesgo, usted ayuda a que ese riesgo se mitigue, porque esa persona responde por él. Como el registro documenta quién es dueño de cada riesgo y asigna responsabilidades, es indispensable que no se elabore de forma aislada. Cada responsable debe conocer bien su responsabilidad y contar con tiempo suficiente para analizar todos los ángulos del impacto, de modo que pueda plantear sus inquietudes antes de que empiece el trabajo. Por otra parte, todos los riesgos deben considerarse desde el inicio y tener un responsable asignado. Esto suele tomar la forma de un taller con la alta dirección, en el que cada quien revisa su área de responsabilidad y traza sus principales inquietudes. Después, cada uno las lleva a su equipo para agregar contexto y matices. Alguien tiene que aprobar el riesgo residual, y el registro dice quién.
El responsable del riesgo residual es el ejecutivo designado que acepta formalmente un riesgo que no puede eliminarse por completo antes de que el proyecto avance. Esta persona es clave para manejar situaciones en las que un responsable decide detenerse sin contar necesariamente con el consenso de la dirección. El responsable del riesgo residual puede anular esa decisión y permitir que el proyecto siga adelante. Algunas situaciones en las que esto puede ocurrir:
- Datos que no estarán perfectamente limpios al momento del corte.
- Una integración con una limitación conocida.
- Una fecha de salida en vivo con poco margen.
El resumen de inversión: el documento más importante para el consejo
Para poner en marcha su proyecto de ERP, necesita convencer al consejo de que tomó la decisión correcta sobre el ERP. El consejo decide primero si el proyecto sigue adelante, así que usted debe atender lo que más le importa: el gasto de capital y su retorno.
Un resumen de inversión presenta al consejo un panorama claro de los costos totales estimados, los rendimientos financieros proyectados y los beneficios operativos necesarios para justificar el gasto de capital.
En el primer punto de decisión, el consejo evalúa en conjunto el resumen de inversión y el registro de riesgos. El registro indica qué podría salir mal y quién es responsable. El resumen contrasta el costo con el retorno esperado. Juntos, le dan al consejo una base completa para aprobar el gasto.
El resumen presenta el costo total frente a la ganancia operativa esperada, explica los supuestos detrás de ambas cifras y ofrece un rango de costos en lugar de una sola cifra presentada con total seguridad. Un rango muestra cuánta confianza puede respaldar realmente la estimación.
También indica qué cambia después de la salida en vivo. Para una empresa matriz o un fondo de capital privado, eso suele significar reportes consolidados: un solo conjunto de cifras, consistentes entre todas las entidades. Cuando la implementación entrega esa capacidad, el resumen debe decirlo de forma directa, ya que esa capacidad cuenta como parte del retorno.
Un socio de confianza le ayudará a construir un punto de decisión, un registro de riesgos y un resumen de inversión sólidos
Al evaluar opciones de ERP, es común realizar una fase de descubrimiento con los finalistas. El informe final que resulta de esa fase le dará buena parte de la materia prima que necesita para elaborar su punto de decisión y su resumen de inversión. Esto es útil, pero a menudo le deja mucho trabajo por hacer después.
Gray Matter Logic aborda el proceso de descubrimiento de otra manera. Nuestro enfoque se distingue en dos aspectos clave:
- Enviamos a nuestro experto a sus instalaciones para analizar a fondo sus procesos
- Usamos nuestra plataforma de IA, Peregrine, para examinar su sistema y sintetizar tanto el estado de sus datos como los hallazgos que reunimos en persona.
El resultado es una visión mucho más completa de su negocio y una proyección confiable de cómo será su implementación de ERP, tanto en duración como en costo. Como parte del informe final, el Blueprint incluye el registro de riesgos, la secuencia de puntos de decisión y el resumen de inversión, para que usted pueda presentar su decisión final al consejo con confianza.
Estos son algunos ejemplos de cómo las empresas han usado nuestro Blueprint:
- En un fabricante global de sistemas de pruebas que cotiza en la Bolsa de Valores de Nueva York (NYSE), el plan de recuperación se gestionó como un marco de gobierno, con revisiones mensuales de la dirección que dieron al equipo ejecutivo la visibilidad necesaria para evaluar cada fase siguiente.
- En la empresa de herramientas manuales profesionales líder en el mundo, un programa de una década se gobernó mediante una oficina de programa formal, con la frecuencia de reportes que espera el consejo de administración de una empresa Fortune 500.
- La misma secuencia aparece en proyectos confidenciales: una empresa EPC de energía renovable que despliega más de siete gigawatts mapeó sus procesos y definió su estado futuro antes de cualquier configuración, y un fabricante sujeto a regulación federal validó su sistema mediante pruebas formales de aceptación de usuario antes de la salida en vivo.
¿Quiere saber más? Conozca aquí el proceso Implementation Blueprint de Gray Matter Logic.
Preguntas frecuentes
¿Qué es un punto de decisión de ERP?
Un punto de decisión de ERP es un punto de control, acordado antes de que inicie el proyecto, en el que el trabajo continúa solo si se cumplen criterios definidos para seguir o detenerse y una persona designada firma la decisión.
¿Qué es un registro de riesgos de ERP?
Un registro de riesgos de ERP es un documento vivo que enumera cada riesgo relevante para la implementación, su probabilidad e impacto, la mitigación y el responsable que rinde cuentas por él. Los riesgos que no pueden eliminarse por completo son los riesgos residuales, y el registro nombra a quien acepta cada uno.
¿Quién aprueba el riesgo residual en un proyecto de ERP?
Un ejecutivo designado, llamado responsable del riesgo residual. Los riesgos residuales son aquellos que un buen plan reduce pero no puede eliminar, como datos que no estarán perfectos al momento del corte o una fecha de salida en vivo ajustada. Contar con un responsable del riesgo residual designado es importante, por ejemplo, cuando el responsable de una decisión determina que su punto de decisión no se aprueba pero hay desacuerdo en el equipo. El responsable del riesgo residual puede anular la decisión y hacer avanzar el proyecto.
¿Qué incluye un caso de negocio de ERP listo para el consejo de administración?
Tres entregables: un registro de riesgos que nombra cada riesgo relevante y a su responsable, una secuencia de puntos de decisión que muestra dónde puede detenerse el proyecto y un resumen de inversión que contrasta el costo con la ganancia operativa esperada y explica los supuestos. Elaborados antes de la fase de construcción, permiten que un consejo de administración, una empresa matriz o un fondo de capital privado vean el fundamento de la decisión. El conjunto está diseñado para responder muchas de sus preguntas importantes antes de que tengan que hacerlas.
¿Cómo evitan los puntos de decisión las órdenes de cambio y los excesos de presupuesto en un proyecto de ERP?
Una orden de cambio es un trabajo adicional con costo que queda fuera del enunciado de trabajo original, y la mayoría se originan en un alcance que era vago cuando se firmó el SOW. Un punto de decisión de alcance antes de la firma, que contrasta el enunciado de trabajo con el alcance del Blueprint y define qué detonará una orden de cambio, controla esa exposición mientras todavía puede corregirse dentro del presupuesto.
¿Por qué conviene que estos entregables los elabore el implementador y no un asesor independiente?
Porque un plan es más confiable cuando sus autores rinden cuentas por ejecutarlo. Cuando el equipo que redacta el registro de riesgos también asume esos riesgos hasta la salida en vivo, el registro se redacta con honestidad. El Implementation Blueprint de Gray Matter Logic produce los tres entregables antes de iniciar cualquier construcción, y usted se queda con ellos.
¿Cómo puedo agendar una llamada de descubrimiento para definir el alcance de mi decisión de ERP defendible ante el consejo?
Empiece por ponerse en contacto con Gray Matter Logic. Todo arranca con una consulta gratuita de 30 minutos para entender su situación y responder las preguntas que tenga sobre nuestro Implementation Blueprint y sobre cómo dar el primer paso.